



Мясной рынок становится системой управления белком, рисками и ресурсами
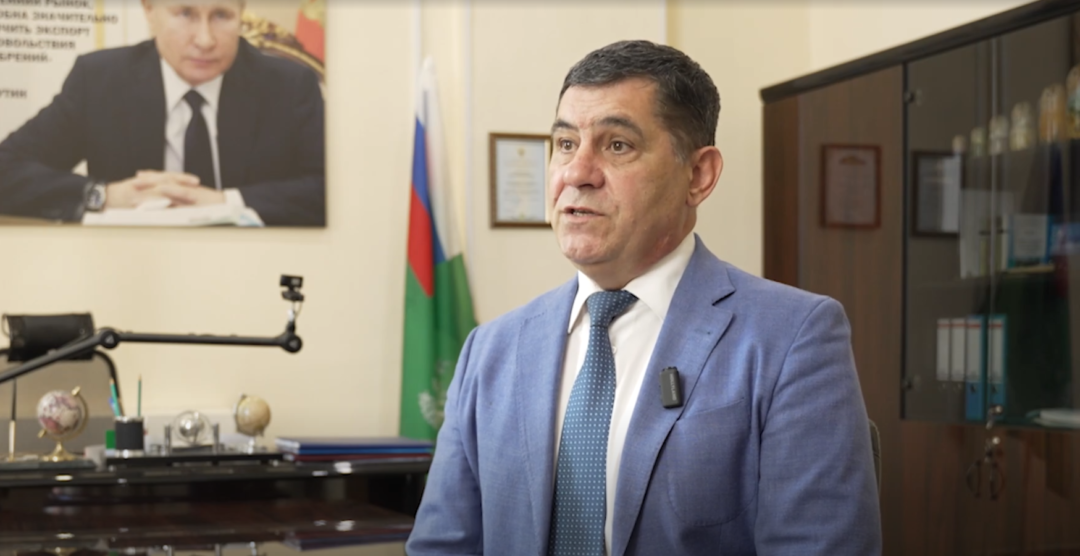
Мировой рынок мяса входит в период структурных изменений: основной прирост производства обеспечивает птицеводство, спрос смещается в Азию и Африку, а конкурентоспособность производителей все сильнее зависит от кормовой базы, биобезопасности, переработки и логистики. Для России главным условием дальнейшего развития отрасли становится диверсификация экспорта, следует из презентации директора «Центра Агроаналитики» Дмитрия Авельцова.

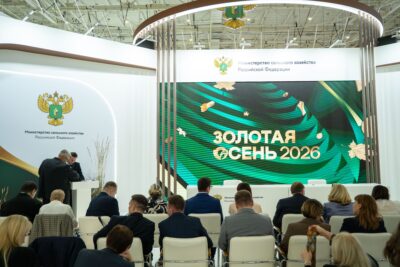
Материалы были представлены на панельной сессии «Устойчивость предприятий АПК: безопасность, модернизация, управление рисками» в рамках выставки «Золотая осень — 2026».
Птица обеспечивает основной прирост
По оценке Продовольственной и сельскохозяйственной организации ООН, в 2026 году мировое производство мяса птицы увеличится на 2,5%, или примерно на 4 млн тонн. Таким образом, на птицеводство придется практически весь прирост глобального мясного сектора.
Производство свинины повысится лишь на 0,6%, тогда как выпуск говядины и баранины сократится. Птица укрепляет позиции благодаря сравнительно низкой себестоимости, короткому производственному циклу, высокой конверсии корма и универсальности для рынков с разными культурными и религиозными традициями.
«Птица дешевле, быстрее производится и подходит рынкам с разными религиозными и культурными традициями. А говядина проходит фазу восстановления поголовья в крупнейших странах-производителях: забой сокращается, и предложение снижается», — отметил Дмитрий Авельцов.
Мировая торговля мясом в 2026 году может увеличиться на 1,1%, примерно до 44 млн тонн. Поставки мяса птицы вырастут на 3,1%, свинины — на 1,2%, тогда как торговля говядиной сократится на 0,6%.
Китай меняет структуру мясного рынка
В пятерку крупнейших производителей мяса птицы входят США, Китай, Бразилия, Европейский союз и Россия. Быстрее остальных крупных участников наращивает выпуск Китай — почти на 5%. В России производство увеличивается примерно на 1,5%.
Китай постепенно превращается из крупного импортера в экспортера мяса птицы и к 2035 году может занять пятое место среди мировых поставщиков. Основной прирост спроса ожидается в Азии, Латинской Америке, на Ближнем Востоке и в Северной Африке.
Структура потребления мяса в Китае также становится более разнообразной. Доля свинины снижается, а птицы, говядины и баранины — растет. При этом потребление свинины в натуральном выражении остается относительно стабильным. Речь идет не об отказе от нее, а о диверсификации источников животного белка.
Для российских экспортеров такая трансформация открывает дополнительные возможности по поставкам птицы и говядины.
Потенциал свинины ограничивает демография
Китай по-прежнему формирует около половины мирового производства и потребления свинины. Однако страна приближается к самообеспечению: темпы роста выпуска замедляются, а потребность в импорте сокращается.
Дополнительным долгосрочным фактором становится изменение демографической структуры мирового населения. Доля мусульман, для которых свинина не является базовым видом мяса, увеличивается. По прогнозу Pew Research Center, к 2050 году она может приблизиться к 30%.
«Рост спроса на животный белок все больше формируется там, где свинина не базовое мясо. Для этих потребителей основа — птица», — подчеркнул Дмитрий Авельцов.
Россия занимает пятое место в мире по производству свинины и четвертое — по ее потреблению. На насыщенном внутреннем рынке дальнейшее увеличение выпуска будет тесно связано с возможностями экспорта и глубокой переработки.
Говядина остается дефицитным рынком
Крупнейшими производителями говядины остаются Бразилия и США. Россия занимает девятое место по выпуску и восьмое — по потреблению.
В 2026 году мировое производство и торговля говядиной сокращаются. Ограниченное предложение поддерживает цены, тогда как спрос продолжает расти в Китае, Юго-Восточной Азии и Латинской Америке. К 2035 году китайский импорт говядины может увеличиться примерно на 500 тыс. тонн.
В отличие от птицеводства, быстро нарастить предложение на рынке говядины невозможно из-за продолжительного производственного цикла. Это делает сегмент более чувствительным к состоянию поголовья, стоимости кормов и инвестициям.
Африка станет одним из центров роста
К 2035 году потребление мяса в Африке может вырасти примерно на 32%. Основным фактором станет увеличение населения, однако по мере повышения доходов будет меняться и рацион жителей.
На континенте сосредоточено около 65% неиспользуемых пахотных земель мира и значительный потенциал увеличения урожайности. Вместе с тем продуктивность животноводства остается низкой. В странах Африки южнее Сахары поголовье мясного скота в несколько раз превышает североамериканское, однако выход продукции на одно животное примерно в десять раз ниже.
В перспективе Африка может превратиться из преимущественно импортного рынка в крупный центр собственного производства. Пока местное предложение отстает от спроса, этот разрыв будет закрываться импортом, в том числе российским.
Эпизоотии меняют торговые потоки
Одним из ключевых факторов мирового рынка становятся трансграничные болезни животных. ФАО относит к основным угрозам африканскую чуму свиней, высокопатогенный грипп птиц и ящур.
Вспышки заболеваний способны приводить к закрытию рынков, изменению логистических маршрутов и резким колебаниям предложения. Поэтому эпизоотическое благополучие становится не только ветеринарным вопросом, но и конкурентным преимуществом экспортера.
По данным Россельхознадзора, ситуация в России остается благополучной по основным направлениям. Это создает условия для расширения географии поставок, однако требует постоянных инвестиций в биобезопасность предприятий и прослеживаемость продукции.
Россия расширяет географию экспорта
В 2025 году почти треть российского экспорта мяса в стоимостном выражении пришлась на Китай. Вместе с Белоруссией эти два рынка обеспечили более половины поставок. В пятерку крупнейших покупателей также вошли Саудовская Аравия, Вьетнам и Казахстан.
В январе — июле 2026 года в структуре экспорта увеличилась доля Азии и Африки, тогда как доля Ближнего Востока снизилась.
Основными направлениями дальнейшего развития поставок могут стать:
- Китай, где сохраняется возможность расширения ассортимента и объемов экспорта;
- страны СНГ — Казахстан, Белоруссия, Узбекистан и Кыргызстан;
- Ближний Восток, прежде всего Саудовская Аравия и ОАЭ, с растущим спросом на халяльную продукцию;
- страны Африки, включая Гану, Конго, Бенин и Мозамбик.
«Диверсификация экспорта — ключевой драйвер роста. Новые рынки снижают зависимость от одного-двух партнеров и открывают потенциал для роста поставок», — считает Дмитрий Авельцов.
Экспорт повышает стоимость всей туши
Одновременные экспорт и импорт мяса не противоречат друг другу. Внешняя торговля позволяет регулировать внутренний баланс, увеличивать загрузку предприятий и направлять отдельные части туши на рынки, где они имеют более высокую стоимость.
Характерный пример — куриные лапки. На российском рынке они обладают относительно невысокой ценностью, тогда как в Китае относятся к востребованной продукции. Их экспорт повышает доход от переработки всей тушки.
Импорт, в свою очередь, помогает закрывать потребности в отдельных видах сырья и стабилизировать предложение. Основными поставщиками мяса в Россию остаются Белоруссия и Бразилия. Растет значение Китая, тогда как доли Парагвая и Колумбии сокращаются.
Конкуренция охватывает всю производственную цепочку
Конкурентоспособность мясной продукции определяется не только объемом выпуска или ценой. Она складывается из доступности кормов, продуктивной генетики, биобезопасности, технологий содержания и убоя, глубины переработки, логистики и доступа на внешние рынки.
Выпадение любого из этих элементов снижает устойчивость всей отрасли. Поэтому стратегия производителей должна включать контроль себестоимости, развитие переработки, импортозамещение генетики и ветеринарных препаратов, а также поиск новых рынков сбыта.
«Устойчивость российского мясного сектора — это уже не только способность обеспечить внутренний рынок. Это безопасность: эпизоотическая и продовольственная. Второе — модернизация: эффективность, генетика, технологии, переработка. Третье — управление: баланс внутреннего рынка, экспорт и диверсификация рынков. Мясной рынок в ближайшие годы — это система управления белком, рисками и ресурсами, а не рынок сбыта излишков», — заключил Дмитрий Авельцов.
Рекомендуем по теме

 сегодня, 17:03


Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство