


Пшеница вернулась к июльским ценам: кто заместил поставки из России и Украины
Мировой рынок пшеницы адаптировался к перебоям черноморского экспорта, однако говорить о полном замещении российского и украинского зерна преждевременно. Увеличение предложения у конкурентов и ожидания восстановления судоходства снизили биржевые котировки. Устойчивость этого равновесия будет зависеть от продолжительности транспортных ограничений, считают опрошенные «Агроэкспертом» аналитики. Очередной скачок цен возможен во втором квартале.

Цены на пшеницу в Чикаго растеряли рост, вызванный сбоями поставок из черноморского региона. На торгах 13 ноября наиболее активно торгуемый контракт опускался до 5,82 доллара за бушель — минимума с 30 июня. Позднее котировки восстановились примерно до 5,955 доллара: сохраняющиеся ограничения экспорта поддержали рынок.
По данным U.S. Wheat Associates, к 6 ноября американские пшеничные фьючерсы дешевели десять недель подряд. Декабрьский контракт на мягкую краснозерную озимую пшеницу в Чикаго завершил ту неделю около 5,91 доллара за бушель.
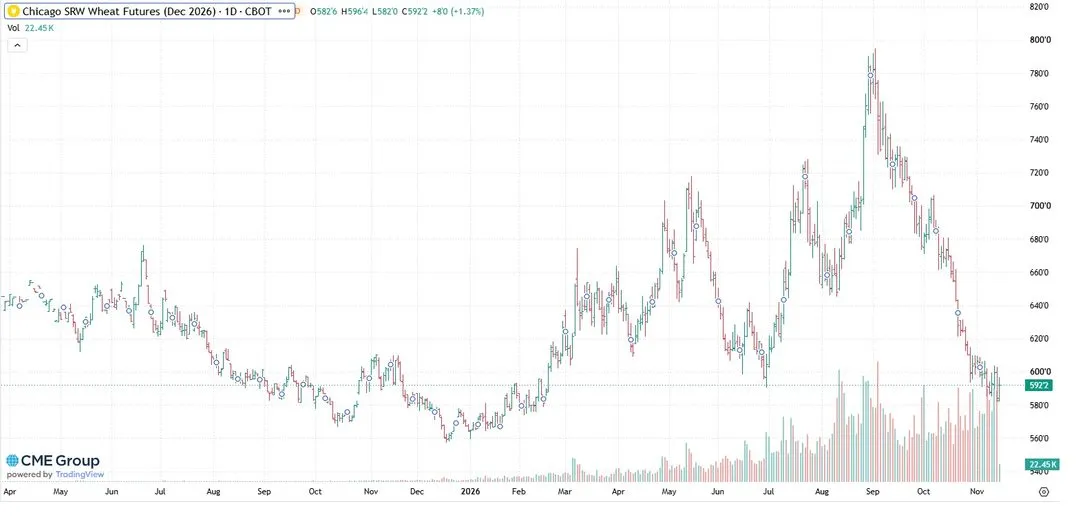
Директор по аналитике Инго Банка, кандидат экономических наук Василий Кутьин отсчитывает снижение от максимума 28 августа — 7,67 доллара за бушель. От этого уровня до ноябрьских отметок пшеница потеряла около четверти стоимости. По его оценке, падение объясняется сочетанием трех факторов: частичным замещением черноморских поставок, достаточными мировыми запасами и ожиданиями деэскалации.
«Эти три фактора накладываются друг на друга: частичное замещение по направлениям Аргентина, Австралия, ЕС, Прибалтика (транзит — ред.), а также комфортный глобальный баланс запасов и рыночная ставка на деэскалацию», — отметил экономист.
Конкуренты увеличивают предложение
Дополнительное зерно поступает прежде всего из Южного полушария. В ноябрьском прогнозе Минсельхоз США повысил оценку урожая пшеницы в Аргентине и Австралии на 1,5 млн тонн в каждой стране — до 23 млн и 32,5 млн тонн соответственно.
Одновременно USDA сократило прогноз экспорта российской пшеницы в сезоне 2026/27 на 1 млн тонн, до 39 млн тонн, украинской — также на 1 млн тонн, до 11,5 млн тонн. Ведомство отмечает, что использование альтернативных портов и видов транспорта пока не позволило вернуть отгрузки двух стран к многолетним средним уровням.
Аналитик ФГ «Финам» Александр Потавин считает, что другие экспортеры частично компенсировали перебои. Помимо Аргентины и Австралии, значительными поставщиками остаются Канада и Евросоюз.
«Наличие зерна в мире и возможность доставить нужный сорт в конкретную страну по приемлемой цене — не одно и то же», — подчеркивает он.
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова оценивает перестройку торговли как масштабную. По ее словам, покупатели расширяют закупки европейского, аргентинского и американского зерна, а Россия перенаправляет экспорт через альтернативные маршруты.
При этом формулировку «замещение уже произошло» эксперт относит прежде всего к тому, как рынок оценивает ситуацию: участники торгов рассчитывают, что доступного предложения хватит до восстановления черноморской логистики.
Почему замещение неполное
Василий Кутьин выделяет два ограничения — качество и стоимость альтернативного зерна.
У аргентинской пшеницы доля зерна с протеином ниже 11,5% достигла 35–40%, и она не может полностью закрыть нишевые рынки, где традиционно работает российское зерно. И еще ценовой фактор: альтернативное зерно на 40–90 долларов за тонну дороже черноморского, и ряд покупателей — Египет с субсидируемым хлебом, Турция, страны Африки — физически не могут пересесть на него в полном объеме — они живут на запасах и рекордных собственных урожаях.
Для покупателей с ограниченными финансовыми возможностями это препятствие к полной смене поставщиков. Часть спроса поэтому покрывается запасами и собственным производством стран-импортеров.
Валерия Попова также отмечает, что перестройка закупок не означает полной компенсации выпавших объемов — альтернативное зерно дороже, а возможности новых поставщиков ограничены:
«Замещение уже произошло и заложено в текущие котировки — именно поэтому цены на пшеницу вернулись к июльским уровням. Однако это замещение оказывается дороже и менее надежным, чем кажется на первый взгляд: к февралю истощаются запасы импортеров, весной Южное полушарие распродаст основной объем урожая, а посевная кампания под урожай-2027 в черноморском регионе уже идет с сокращением площадей».
Ноябрьский баланс USDA отражает это различие: прогноз мировой торговли пшеницей снижен на 0,3 млн тонн, до 208,7 млн тонн, хотя оценка конечных запасов повышена на 4,8 млн тонн, до 280,8 млн тонн. Среди причин накопления запасов ведомство называет их увеличение в России и Украине. Таким образом, часть зерна остается у производителей, испытывающих трудности с вывозом.
Когда цены могут снова вырасти
Наиболее уязвимым периодом Василий Кутьин считает второй квартал 2027 года, если ограничения судоходства сохранятся до весны. По его сценарию, в таком случае возможен возврат котировок к августовским максимумам и выше:
«В настоящее время выпавшие с рынка 7–10 млн тонн российского и 2–3 млн тонн украинского экспорта пока существуют в виде внутренних запасов и недосеянных площадей. Если блокада сохранится до весны 2027-го, окно наибольшей уязвимости цен скорее всего проявится во втором квартал 2027 года, с потенциалом возврата к августовским максимумам и выше, причем рыночный консенсус на этот сценарий сейчас практически не заложен».
Валерия Попова также связывает риск нового роста с первой половиной следующего года. По ее оценке, к этому времени запасы импортеров сократятся, значительная часть урожая Южного полушария будет реализована, а последствия сокращения посевов в черноморском регионе станут заметнее:
«Если к марту 2027 года судоходство в Черном море не нормализуется, рынок столкнется одновременно и с физическим дефицитом».
Вместе с тем она подчеркивает, что нынешние трудности связаны прежде всего с логистикой: зерно физически существует. Это ограничивает потенциал подорожания по сравнению с ситуацией, когда рынок сталкивается с масштабным неурожаем.
Александр Потавин осторожнее оценивает перспективы ценового скачка:
«Для заметного повышения мировых цен на зерно нужны дополнительные факторы, например, ухудшение урожая у конкурентов, усиление импортного спроса либо новые перебои поставок. То, что сейчас покупатели частично сменили своих поставщиков, это не долгосрочная потеря рынков».
Он считает, что восстановление безопасного судоходства, снижение страховых расходов и стоимости перевозки способны быстро вернуть спрос на российскую и украинскую пшеницу. Увеличение доступного предложения в этом случае, напротив, окажет давление на биржевые котировки.
Рекомендуем по теме


 сегодня, 17:33
 сегодня, 17:11
 сегодня, 14:37
 сегодня, 13:52
Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство