



Доля России на мировым рынке пшеницы упала
Ограничения экспорта приведут к увеличению запасов пшеницы в России и Украине, качество зерна при длительном хранении может упасть. Такую оценку Продовольственная и сельскохозяйственная организация ООН (ФАО) представило в ноябрьском докладе Food Outlook. Доля России на мировом рынке пшеницы уже упала с 21% до 13% из-за перебоев черноморских поставок.
Доля России упала
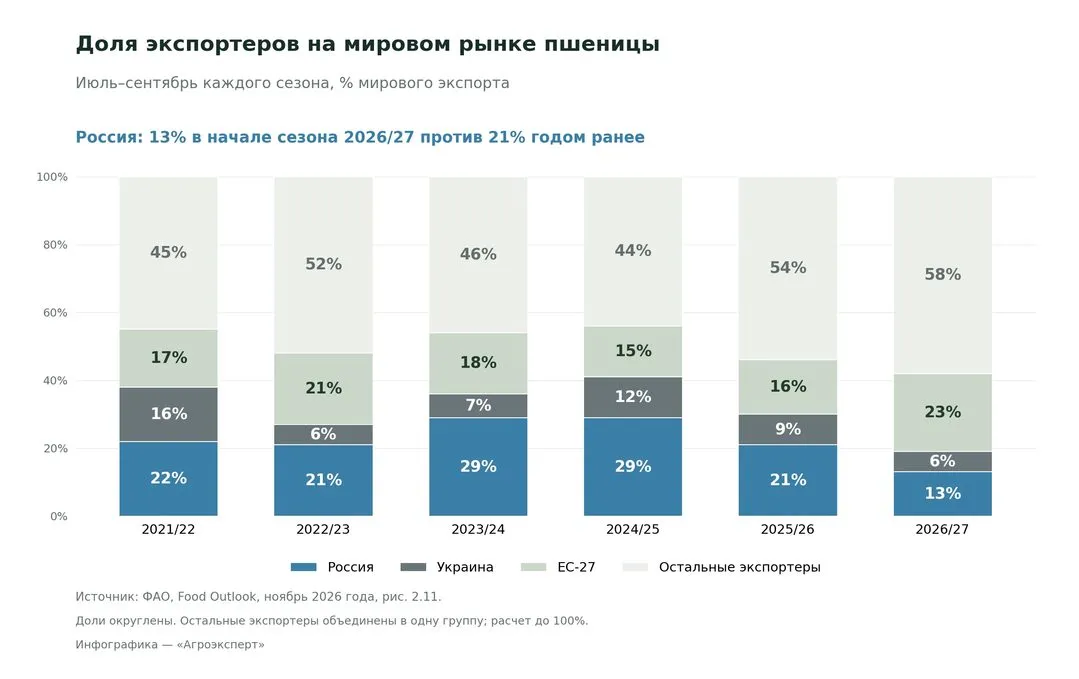
Россия обеспечила 13% мирового экспорта пшеницы в июле–сентябре сезона 2026/27 против 21% за аналогичный период прошлого сезона. Ее доля сократилась на 8 процентных пунктов, следует из доклада Food Outlook.
Совокупная доля России и Украины уменьшилась с 30% до 20%. При этом доля Украины снизилась с 9% до 6%. Небольшое расхождение между суммой показателей двух стран и общей долей Черноморского региона связано с округлением данных на диаграмме.
На фоне сокращения присутствия черноморских поставщиков укрепились позиции Евросоюза. Его доля в мировом экспорте пшеницы за июль–сентябрь выросла с 16% до 23%. Среди участников, представленных на графике, ЕС стал крупнейшим поставщиком в начале текущего сезона.
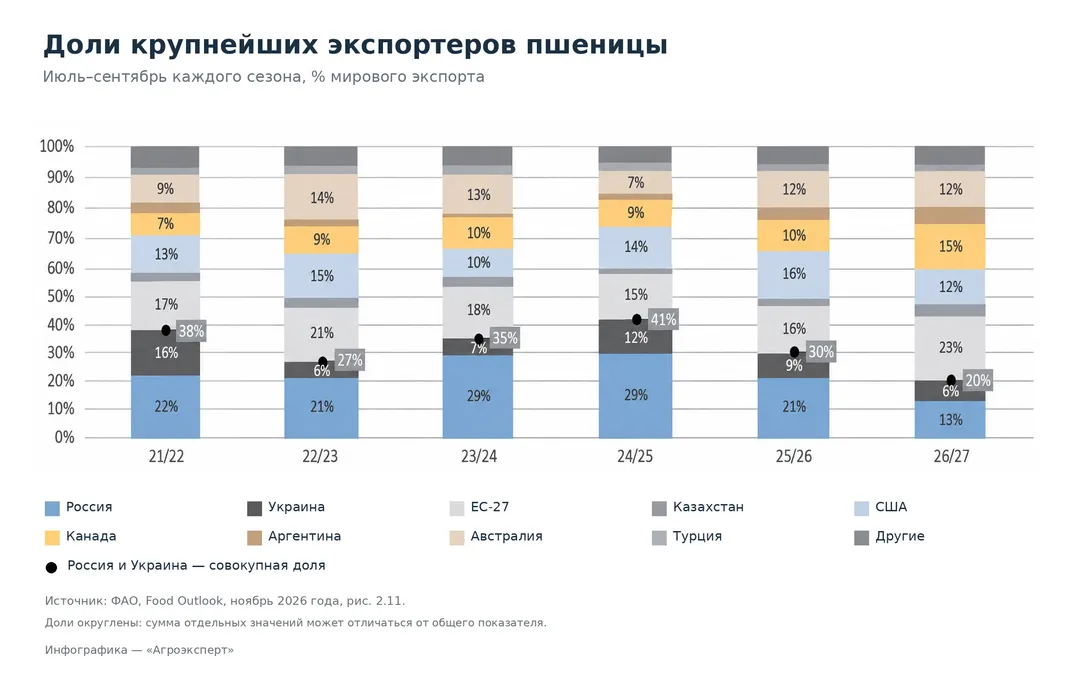
Канада увеличила долю с 10% до 15%, тогда как показатель США снизился с 16% до 12%. Доля Австралии сохранилась на уровне 12%.
Российский показатель оказался самым низким за шесть сопоставимых периодов, приведенных на диаграмме. В июле–сентябре сезона 2021/22 он составлял 22%, в 2022/23 — 21%, в двух следующих сезонах — по 29%, в 2025/26 — 21%.
Совокупная доля России и Украины также достигла минимума представленного ряда. Для сравнения: в начале сезона 2024/25 на две страны приходился 41% мировой торговли пшеницей.
По оценке организации, мировые запасы зерновых увеличатся на 1,8%. При этом достаточное предложение зерна не устраняет рисков для торговли: поставки остаются уязвимыми к погодным условиям, логистическим сбоям и изменениям торговой политики.
Совокупные отгрузки зерна из портов Большой Одессы и российских портов Азовского и Черного морей в сентябре 2026 года опустились ниже 0,5 млн тонн против 7,8 млн тонн годом ранее.
Накопление непроданного зерна увеличивает нагрузку на складские мощности. Это может отрицательно сказаться на качестве продукции и возможностях ее дальнейшей реализации, предупреждает ФАО.
Одновременно Аргентина, Австралия и Евросоюз увеличивают доли в мировом экспорте пшеницы по мере перестройки торговых потоков.
Прогноз экспорта
Экспорт пшеницы из России в сезоне 2026/27 может сократиться до 38,5 млн тонн против 44,5 млн тонн сезоном ранее. Одновременно запасы пшеницы к завершению сезона вырастут до 34 млн тонн с 27,6 млн тонн, следует из ноябрьского доклада ФАО Food Outlook. Основным ограничением для поставок остаются перебои в работе черноморских экспортных маршрутов.
Согласно прогнозу, российский экспорт пшеницы уменьшится на 13,5%, а ее запасы увеличатся на 23,2%. Совокупные поставки зерновых за рубеж снизятся на 15,1%, до 43,9 млн тонн.
Прогноз ФАО по России
| Показатель | 2025/26, оценка | 2026/27, прогноз |
|---|---|---|
| Экспорт зерновых, млн тонн | 51,7 | 43,9 |
| В том числе пшеницы, млн тонн | 44,5 | 38,5 |
| Экспорт фуражных зерновых, млн тонн | 7,1 | 5,3 |
| Запасы зерновых к завершению сезона, млн тонн | 35,9 | 43,2 |
| В том числе пшеницы, млн тонн | 27,6 | 34,0 |
Источник: FAO, Food Outlook, November 2026.
Урожай пшеницы в России в 2026 году ФАО оценивает в 88 млн тонн против 91,1 млн тонн в 2025-м. Производство всех зерновых — в 128,3 млн тонн против 134,1 млн тонн.
Балтика частично компенсирует Черное море
По данным ФАО, обычно через Азово-Черноморский бассейн проходило около 75–80% российского экспорта зерна. В августе 2026 года доля этого направления снизилась примерно до 47%, в сентябре — до 15%. Одновременно резко увеличились отгрузки через Усть-Лугу и Высоцк.
Перепрофилирование части терминалов удобрений и угля расширило возможности перевалки зерна. Однако это усилило конкуренцию между грузами за инфраструктуру. Дополнительными ограничениями стали загруженность железной дороги и доступность вагонов.
Северные маршруты предполагают более длинное транспортное плечо и высокие расходы. Каспийское направление, по оценке ФАО, также остается затратным и обслуживает преимущественно иранский рынок. На рынках Центральной Азии российская пшеница конкурирует с казахстанской.
В результате российские поставки все больше ориентируются на соседние страны, доступные по железной дороге, прежде всего в Центральной Азии и на Кавказе. Египет сохранил относительно стабильную долю в экспорте российской пшеницы при снижении общего объема отгрузок, тогда как поставки в Турцию заметно сократились.
Кто укрепится на рынке
За июль–сентябрь экспорт пшеницы из России и Украины в совокупности оказался на 50%, или на 8,7 млн тонн, ниже среднего показателя за пять лет.
Другие поставщики частично компенсировали сокращение. Экспорт пшеницы из Румынии и Болгарии за этот период превысил средний пятилетний уровень на 35%. Доля Евросоюза в мировой торговле пшеницей выросла с 16% годом ранее до 23%. По мере поступления нового урожая ФАО ожидает дальнейшего укрепления позиций Аргентины и Австралии.
При этом накопление зерна в России и Украине повышает нагрузку на хранилища. Продолжительное хранение может ухудшить качество продукции и возможности ее реализации. Ограниченный экспорт также оказывает давление на цены производителей и способен повлиять на их решения о затратах и производстве следующего сезона.
В целом ФАО прогнозирует сокращение мировой торговли зерновыми в сезоне 2026/27 на 3,3%, преимущественно за счет пшеницы.
Рекомендуем по теме



 сегодня, 14:44

 сегодня, 14:18

 сегодня, 13:52
 сегодня, 12:13
Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство