



Запасы задают тренд: смогут ли интервенции развернуть рынок
Внутренний рынок зерна в России к началу осени 2026 года находится под давлением нового урожая, быстрорастущих запасов и резкого замедления экспорта. На рынке интервенции ожидают осенью, но цены могут упасть еще ниже, если не восстановится Азово-Черноморский экспорт, говорят опрошенные «Агроэкспертом» участники рынка и экономисты.
По последним данным Росстата, в номинальном выражении пшеница, ячмень, кукуруза и рожь с начала года несколько подорожали. Однако их стоимость остается существенно ниже показателей 2025 года. Исключением стала гречиха, которая резко подорожала после сокращения предложения.
| Культура | Январь 2026 года, руб./т | Июль 2026 года, руб./т | Изменение с начала года | Изменение за год |
|---|---|---|---|---|
| Пшеница | 11 973 | 12 419 | +3,7% | −8,3% |
| Ячмень | 11 638 | 11 821 | +1,6% | −6% |
| Кукуруза | 11 885 | 12 985 | +9,3% | −21,1% |
| Рожь | 9 951 | 10 618 | +6,7% | −13,7% |
| Гречиха | 14 721 | 18 345 | +24,6% | +59,7% |
Средняя цена пшеницы у производителей в июле составляла 12,4 тыс. рублей за тонну против 13,5 тыс. рублей годом ранее. Кукуруза подешевела сильнее — до 13 тыс. рублей за тонну с 16,5 тыс. рублей. Ячмень стоил в среднем 11,8 тыс. рублей против 12,6 тыс. рублей в июле 2025 года.
При этом усредненная статистика не отражает глубины снижения цен в отдельных зернопроизводящих регионах. В августе — начале сентября на юге и в Центральном Черноземье закупочные цены на пшеницу нового урожая опускались до 8–10 тыс. рублей за тонну. В отдельных хозяйствах пшеницу четвертого класса предлагали примерно по 8,3 тыс. рублей — более чем на 40% дешевле, чем годом ранее.
По данным Никиты Токмакова, фермера, главы КФХ в Воронежской области, за последнюю неделю к 15 сентября цены почти прекратили падение:
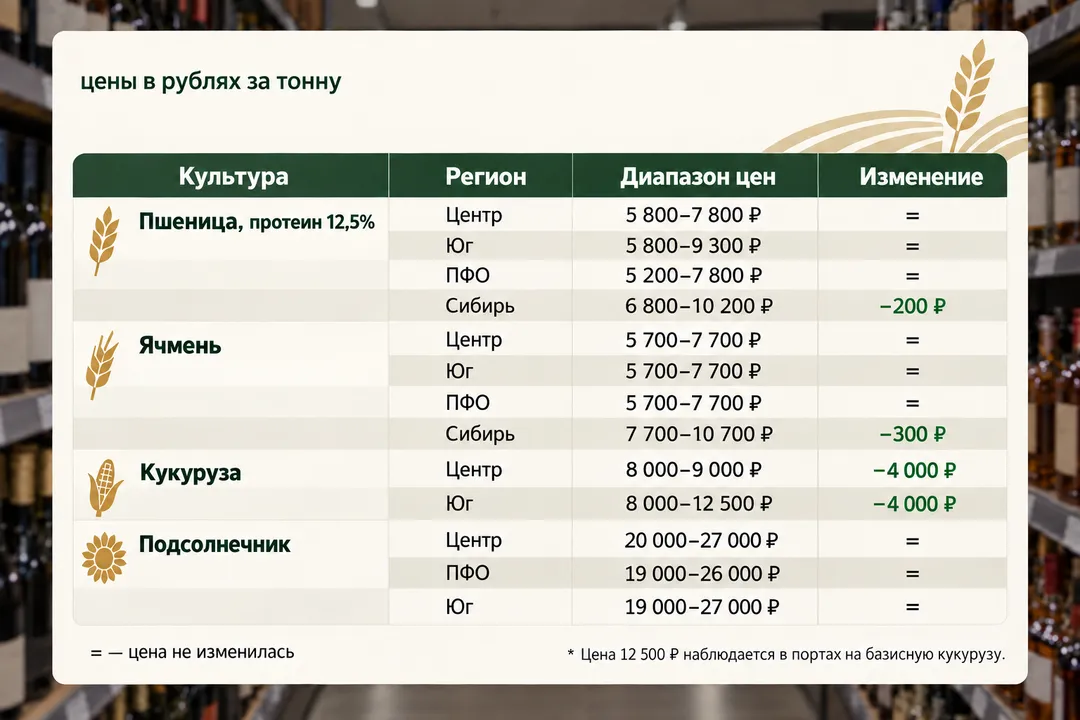
Стоимость зерна начала снижаться с июля, когда появились перебои с логистикой на Азово-Черноморском направлении, а остановка крупнейших экспортных терминалов в Новороссийске привела к падению внутренних котировок на 1,5-2 тыс. рублей в неделю, или примерно на треть в целом.
«Замедление снижения цен позволяет говорить о приближении рынка к ценовому дну, однако подтвержденного разворота пока нет. Давление на внутренние цены сохраняют высокий объем предложения нового урожая и сократившийся экспортный спрос из-за ограничений в Азово-Черноморском бассейне», — пояснил Артем Суворов, руководитель проектов практики «Потребительский сектор и АПК» Strategy Partners.
Новый урожай усилил давление на рынок
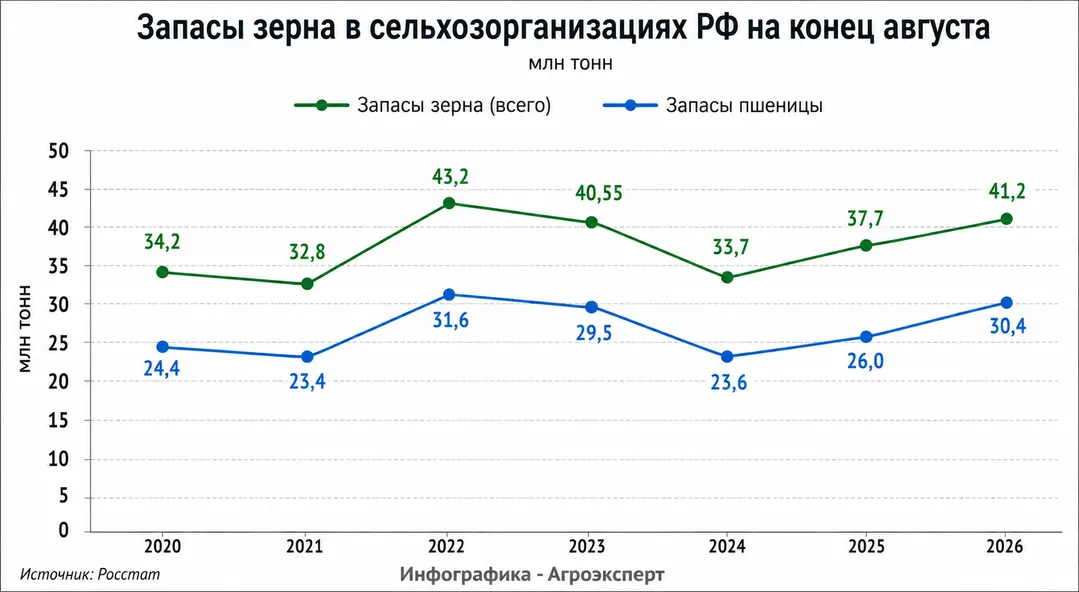
Массовое поступление зерна нового урожая ухудшило ситуацию. После падения в июле на 10,1% запасы зерна в сельхозорганизациях России на 1 сентября резко выросли до 37,217 млн с 37,696 млн тонн годом ранее, или на 9,3% выше аналогичной даты 2025 года, по данным Росстата. Запасы пшеницы на 1 сентября 2026 года составило 29,941 млн тонн, на 10,1% выше прошлогодних, а наличие кукурузы — 724 тыс. тонн, на 23,8% выше, чем 1 сентября 2025 года.
Высокие остатки ограничивают возможности хранения нового урожая и вынуждают часть хозяйств продавать зерно сразу после уборки. Наибольшее давление испытывают регионы с недостатком элеваторных мощностей и высокой стоимостью доставки продукции к экспортным терминалам.
Дополнительным фактором ускорения падения цен стало продолжение сокращения экспорта. По оценке «Совэкона», экспорт российской пшеницы с момента нарушения логистики в июле-сентябре составит 5,4 млн тонн, что на 53% меньше, чем 11,5 млн тонн годом ранее, и на 58% ниже пятилетнего среднего показателя в 12,9 млн тонн. Это будет самый низкий объем экспорта России за первые три месяца сезона с 2010/11 сельхозгода. Поставки через Северо-Запад и другие маршруты не компенсируют остановку Азово-Черноморского направления, отмечает глава «Совэкона» Андрей Сизов.
Цены ниже себестоимости
Ситуацию для аграриев осложняет рост производственных затрат. Полная себестоимость пшеницы урожая 2026 года оценивается в 11,5–14,5 тыс. рублей за тонну, что на 10–20% выше уровня прошлого сезона. При закупочных ценах 8–10 тыс. рублей производство зерна для многих хозяйств становится убыточным.
Сибирское зерно, которое в этом году по качеству превышает среднероссийский уровень, также залеживается. Среди сибирских регионов по качеству зерна лидирует Алтайский край, согласно данным госмониторинга.
«В Алтайском крае ситуация сложнее, чем в целом по стране: на фоне засухи и потери 30–40% урожая регион остается одним из самых дешевых по пшенице — 9-11 тыс. рублей за тонну при себестоимости около 11 тыс. рублей за тонну», — сообщили «Агроэксперту» в коммерческой дирекции Кулундинского элеватора.
Наиболее сложное положение складывается у небольших предприятий, которые не располагают собственными хранилищами и оборотными средствами, необходимыми для того, чтобы отложить реализацию зерна. Крупные производители могут хранить урожай и ждать восстановления рынка, тогда как малые хозяйства вынуждены продавать продукцию в период минимальных сезонных цен.
Что будет с ценами осенью
В ближайшее время существенного роста внутренних цен участники рынка не ожидают. Давление продолжат оказывать высокий уровень запасов, поступление поздних зерновых культур и ограниченные темпы экспорта.
«Главное ценообразующим фактором сейчас стали запасы зерна, вне зависимости от того, какой урожай — меньше или больше. Последние данные Росстата по итогам августа указывают, что запасы зерна в РФ выше прошлогодних и выше многих других сезонов. И так будет дальше», — прогнозирует гендиректор компании «Прозерно» Владимир Петриченко.
Поддержать рынок могут оживление зарубежных закупок, снижение курса рубля, улучшение работы экспортной инфраструктуры и обнуление вывозных пошлин. Однако заметное восстановление цен, вероятнее всего, возможно после завершения основной части уборочной кампании и сокращения сезонного предложения.
В целом к середине сентября 2026 года внутренний рынок зерна остается слабее прошлогоднего. При этом в отдельных южных регионах падение закупочных цен оказалось значительно сильнее общероссийской динамики.
«Достигли мы ценового дна или нет, мы узнаем в ближайшие дни — в период массовой уборки подсолнечника. Обычно в условиях ограниченных мощностей хранения аграрии освобождают склады под хранение подсолнечника, выкидывая на рынок партии зерновых. Таким образом дополнительный объем, который может появиться на рынке, и который нужно сейчас сбыть, может оказать дополнительное давление на цены», — отметил Никита Токмаков.
С другой стороны, по его мнению, на сегодняшний момент излишнего зерна на рынке может быть уже столько, что переработчикам просто не нужно ещё больше. «А аграрии не готовы будут продавать по еще более низким ценам. И цена фактических сделок останется без изменения», — добавил фермер.
По оценке Артема Суворова, потенциал дальнейшего снижения цен в РФ постепенно сокращается, а мировые котировки начали учитывать сокращение предложения традиционных поставщиков зерна из Черномосркого региона.
«Устойчивый рост внутренних цен возможен позднее осенью — при восстановлении экспортных отгрузок и сокращении сезонного предложения. Отмечу, что существенным фактором здесь остается экспортная логистика: если ограничения сохранятся, восстановление внутренних цен будет более медленным», — сказал Артем Суворов.
Спасут ли госзакупки
Объединенная зерновая компания (ОЗК), как единственный госоператор по проведению закупочных и товарных интервенций на рынке зерна в России, в начале сентября объявил о подготовке к госзакупкам: проводится отбор элеваторов.
Сами госзакупки могут начаться ближе к зиме. На фоне их ожидания цены уже стабилизировались, но словесные интервенции необходимо подкреплять физическими закупками, иначе ситуация на рынке ухудшится.
«С точки зрения интервенций — чем раньше, тем лучше. Но, вероятно, они не принесут какого-либо значимого эффекта, так как планируемых объем госзакупок чрезвычайно мал — около 10% того зерна, которое «застопорилось» из-за сложностей с экспортом. Речь о возможном росте цен в текущей ситуации можно вести только при наличии позитивных новостей о возвращении привычного объема экспорта зерновых», — полагает Никита Токмаков.
В предыдущие годы ОЗК закупало около 1 млн тонн в зерна на сумму около 10 млрд рублей. Сейчас Минсельхоз пообещал интервенции до 3 млн тонн, что потребует около 42 млрд рублей при действующих закупочных ценах, которые утверждены приказом Минсельхоза (пшеница мягкая 3-го класса — 14,630 тыс. рублей за тонну с НДС и 13,3 тыс. рублей без НДС, пшеница мягкая 4-го класса — 13,970 тыс. рублей за тонну с НДС и 12,7 тыс. рублей без НДС).
«Необходимость госзакупок зерна на фоне замедления падения цен не отпала, и именно ожидание этих интервенций и удерживает цены от сильного падения. Рынок находится в ожидании интервенционных закупок, и если их не будет, то тогда цены вообще, что называется, «никаких не будет». И вопрос госзакупок зерна особенно важен, и чем далее, тем эта проблема будет острее. Затягивание решения этого вопроса становится нестерпимым для сельхозпроизводителей», — предупредил Владимир Петриченко.
В ряде регионов интервенции уже крайне необходимы.
«Госзакупки для Алтая критически важны. Учитывая удаленность от портов и сложную логистику, без интервенций и субсидирования перевозок аграрии края рискуют зафиксировать убытки даже при высоком качестве зерна: 69% пшеницы — 3-го продовольственного класса», — отметили в коммерческой дирекции Кулундинского элеватора.
Артем Суворов назвал осень благоприятным периодом для закупочных интервенций: рыночные цены на ряд культур уже опустились ниже установленных государством минимальных уровней для проведения закупок, поэтому интервенции сейчас способны одновременно поддержать цены производителей и частично снять избыточное предложение с рынка.
«Мне кажется, что наибольший эффект они могут дать в ближайшее время, в сентябре-октябре, когда на рынок поступает значительный объем нового урожая. Аграриям необходима ликвидность для проведения осенних работ, а экспорт пока не способен принять привычный объем зерна. Однако интервенции стоит рассматривать именно как временный стабилизирующий механизм: даже закупка 1-3 млн тонн не сможет заменить полноценное восстановление экспортных каналов», — предупредил Артем Суворов.
Практика проведения интервенций в РФ в предыдущие годы не обнадеживает. Поскольку объемы госзакупок обычно колеблются в пределах до 4 млн тонн, а валовой сбор зерна превышает 130–150 млн тонн, выкуп лишь малой части урожая не может развернуть рынок. А формирующийся «навес» зерновых запасов в новом сезоне сдержит рост цен.
Рекомендуем по теме



 16 сентября, 2026, 18:13
 16 сентября, 2026, 17:42
 16 сентября, 2026, 17:40
 16 сентября, 2026, 17:38
Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство