


Рост на паузе: на рынке сельхозтехники ожидают падение
Рынок российской сельхозтехники начал восстанавливаться в денежном выражении, но говорить о полноценном развороте пока рано. Рост стоимости машин, дорогие кредиты и слабая рентабельность аграриев продолжают ограничивать спрос. Опрошенные «Агроэкспертом» участники рынка и экономисты, не верят в быстрое восстановление, а по итогам года продажи могут упасть третий год подряд — более чем на 15%. По сравнению с благополучным 2023-м падение может превысить 50%.

Минпромторг на прошлой неделе отрапортовал о восстановлении рынка сельхозтехники: министерство зафиксировало по итогам января-июля рост производства на 4% и продажи на 4,3%.
«С августа база сравнения будет расти, а наметившийся рост 2026-го года — сокращаться и скорее всего не будет позитивной динамики за 8 месяцев далее период к периоду. Мы начали нагонять понемногу примерно с середины июля прошлого года после того, как включилась программа ДОМ.РФ», — пояснил председатель правления Ассоциации дилеров сельскохозяйственной техники («АСХОД») Александр Алтынов.
Strategy Partners в июле ожидала замедление снижения продаж по итогам года. «Последние данные позволяют несколько улучшить нашу оценку по итогам 2026 года», — сообщил Артем Суворов, руководитель проектов практики «Потребительский сектор и АПК» Strategy Partners.
По его мнению, переход производства от снижения на 2,2% по итогам первого полугодия к росту почти на 4% за семь месяцев показывает, что восстановление идет быстрее, чем можно было ожидать еще в июле.
«Этому способствуют низкая база прошлого года, реализация накопленных запасов техники и меры господдержки, в том числе льготный лизинг и программа №1432», — отметил Артем Суворов.
Прогноз
Александр Алтынов ожидает снижение продаж сельхозтехник по итогам 2026 года на 15% или больше в зависимости от того, как восстановятся экспорт зерна и внутренние цены на зерно. По его мнению, по итогам августа еще возможно продолжение постепенного сезонного роста производства к низкой базе 2025 года.
«Думаю, что мы скоро увидим отложенное влияние на рынок двух негативных факторов, которые были в этом году в июле и августе: топливные и экспортные проблемы. Об этом говорят и дилеры. По их оценкам, продажи идут очень слабо», — сообщил Александр Алтынов.
Заместитель председателя совета директоров производителя сельхозтехники KOBLiK Group Роман Карпенко полагает, что ситуация прояснится попозже.
«В июле мы давали предварительную оценку снижения рынка сельхозтехники в пределах 12-15% по году. Сегодня мы бы не спешили уточнять эту цифру, так как картина еще не сформировалась», — уточнил он.
Strategy Partners ожидает рост рынка в деньгах.
«Мы пока не считаем текущую динамику началом полноценного восстановления инвестиционного спроса: финансовое положение аграриев остается неоднозначным, особенно в растениеводстве, а стоимость заемного финансирования по-прежнему ограничивает крупные покупки. Поэтому в наиболее оптимистичном сценарии до конца 2026 года рынок может показать умеренный рост в денежном выражении, при этом динамика в штуках может оказаться слабее», — уточнил Артем Суворов.
В KOBLiK Group фиксируют сдвиг спроса на рынке.
«Спрос на технику и оборудование есть, он большой, но отложенный. Хозяйства вырастили качественный урожай и мировые цены на зерно сейчас привлекательные. Ограничен доступ к внешним рынкам: по железной дороге и автотранспортом вывоз идет, а морской экспорт через порты Юга временно затруднен. Пока часть выручки не реализована, аграрии закономерно переносят обновление парка на более поздние сроки. Это не отказ от инвестиций, а пауза, и решения сдвигаются, а не отменяются», — пояснил Роман Карпенко.
Провал после роста
В 2025 году отгрузки отечественной сельхозтехники на внутренний рынок России сократились на 21,1% — до 155,1 млрд рублей с НДС, по данным ассоциации «Росспецмаш». Особенно сильно упали продажи тракторов — на 31,1%, до 2 773 единиц, и зерноуборочных комбайнов — на 30,9%, до 2 211 машин. Это был второй год подряд существенного сокращения рынка: продажи по итогам 2024 года сократились на 17,6% и составили 198,4 млрд рублей с учетом НДС.
Падение намного сильнее — на 43%, если сравнивать с 2023-м, лучшим с 1999-го, и последним годом с ростом продаж: на 8,2%, до 271,1 млрд рублей.
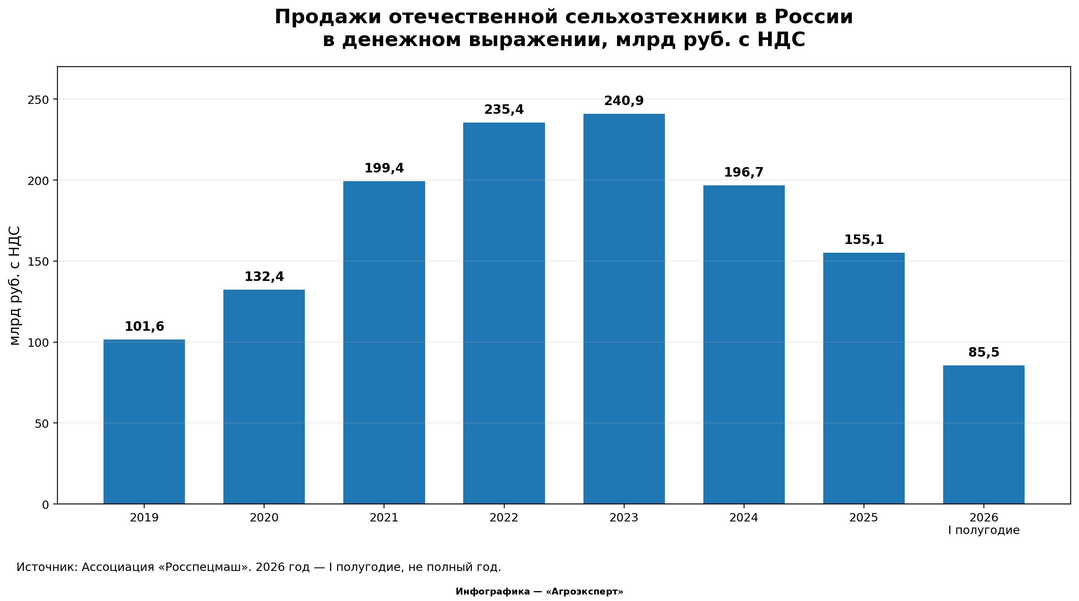
В I квартале 2026 года спад продолжился: внутренние отгрузки отечественной техники составили около 42 млрд рублей, что на 37% меньше, чем годом ранее. Однако затем ситуация изменилась. По итогам января–июня продажи российской техники выросли на 11,2%, до 85,5 млрд рублей, против 76,9 млрд рублей годом ранее. Это первый рост в денежном выражении с 2023 года.
При этом рост в рублях не означает сопоставимого увеличения физического объема рынка. По большинству видов машин количество проданных единиц продолжило сокращаться. Исключением стали прежде всего зерноуборочные комбайны: их поставки выросли почти вдвое, до 1 564 единиц. Продажи тракторов прибавили только 2%, до 1 406 машин, кормоуборочных комбайнов — 13%, до 113 единиц, жаток — 10%, до 1 021 единицы. В то же время поставки сеялок сократились на 18%, культиваторов — на 20%, пресс-подборщиков — на 35%, машин для внесения удобрений — на 20%.
Продажи растут в рублях, хотя техники покупают меньше. Здесь работает сразу несколько факторов. Во-первых, сама техника значительно подорожала. По данным Минсельхоза, которые приводились в отраслевых материалах, за последние три года стоимость отечественных тракторов и комбайнов выросла на 40–89% в зависимости от модели.
Во-вторых, в 2026 году изменилась структура продаж: существенно выросли поставки дорогих зерноуборочных комбайнов, поэтому средняя стоимость реализованной техники увеличивается даже при стагнации или сокращении физических объемов.
В-третьих, с 1 января 2026 года основная ставка НДС была повышена с 20% до 22%. Для техники, облагаемой основной ставкой, это также увеличивает конечную цену сделки, хотя само по себе повышение НДС не объясняет весь рост стоимости машин.
Проблема в платежеспособности
Парадокс 2026 года заключается в том, что физического дефицита новой техники в масштабах рынка сейчас нет, а вот доступность ее для агрария остается низкой.
«Вопрос сейчас не в цене техники. Сейчас вопрос в экономике аграриев», — отметил Александр Алтынов.
Традиционно новую технику в основном покупают в основном крупные агрохолдинги и хозяйства. Цены на новые зерноуборочные и специализированные комбайны в России начинаются в среднем от 13,5–15 млн рублей и могут превышать 30–60 млн рублей в зависимости от класса, производительности и бренда. Такие затраты не по карману для небольших фермеров, особенно сейчас. Новый трактор в России стоит от 1,4–1,5 млн рублей за компактные модели и до 25–30 млн рублей за отечественную или импортную технику. Стоимость бывшей в употреблении зерноуборочной техники на российском рынке варьируется от 800 тыс. рублей за старые модели отечественного производства до 40–50 млн рублей за подержанные импортные флагманы.
Дилеры вошли в год с накопленными складскими остатками, а снижение спроса усилило конкуренцию за покупателя. В опросе АСХОД 84% дилеров назвали главным негативным фактором слабый спрос, еще 44% — высокую стоимость кредитования. У 52% дилеров выручка в I полугодии снизилась, а дальнейшего сокращения продаж во второй половине года ожидали 64% участников опроса.
То есть ситуация изменилась по сравнению с периодами, когда покупатель сталкивался прежде всего с отсутствием нужной машины: техника есть, но у хозяйств недостаточно дешевых денег для ее приобретения.
Дополнительный фактор — рынок активно поддерживает старую технику. Минсельхоз отмечает рост спроса на запчасти на фоне снижения закупок новых машин: хозяйства предпочитают ремонтировать имеющийся парк и продлевать срок его эксплуатации.
Драйверы продаж — старые инструменты
В 2026 году одним из основных инструментов остается механизм субсидирования покупки российской техники по программе №1432. На него в текущем году предусмотрено около 11 млрд рублей против 10 млрд рублей в 2025 году. При этом выделенный на самоходную технику ресурс — прежде всего тракторы и комбайны — у «Ростсельмаша» был выбран уже к июню, что показывает высокий спрос на субсидируемые машины.
По оценке Александра Алтынова, ежегодный объем поддержки Минпромторга в 10-11 млрд рублей недостаточен по программе 1432 субсидирования продаж техники: субсидии быстро заканчиваются в середине года.
«Сама программа ничего существенного не дает: позволяет купить технику немножко подешевле. Это не развитие. Потери маржи аграриев оцениваются в сотнях миллиардов рублей», — уточнил Александра Алтынова. По его оценке, в текущей ситуации необходимы новые инструменты поддержки:
«Необходимо очень сильно поменять взгляд, нельзя крутить педали велосипеда, который изобрели 10-12 лет назад».
Проблема в том, что объема субсидий не хватает на весь потенциальный спрос. Фактически бюджетный ресурс заканчивается раньше года, хотя потребность аграриев в обновлении сохраняется. Именно поэтому отрасль предлагает увеличить финансирование программы.
Более заметную поддержку пока еще дает льготный лизинг. В феврале 2026 года правительство дополнительно направило 2 млрд рублей на программу льготного агролизинга. За семь месяцев 2026 года «Росагролизинг» увеличил продажи техники примерно на 60% в натуральном выражении. Было реализовано более 1,1 тыс. комбайнов, что примерно вдвое выше прошлогоднего уровня; поставки тракторов также существенно выросли. Около 98% техники приходится на отечественные машины, а средняя ставка удорожания по льготному лизингу оценивалась примерно в 6%.
По данным «Росагролизинга» уже на конец августа, аграриям с начала года поставлено 11,5 тыс. единиц техники и оборудования, включая около 1,3 тыс. комбайнов и 1,2 тыс. тракторов. Объем продаж превышал прошлогодний более чем в полтора раза.
Старый парк — мина под отрасль
Половина парка сельхозтехники в РФ выработала свой ресурс, нагрузка на парк растет с каждым годом, по данным «Ростсельмаша». Необходимо удвоить парк, чтобы не нести потери. Если в среднем российским аграриям поставлялось 6 тыс. техники каждый год, о теперь в 2 раза меньше.
При этом откладывать обновление бесконечно невозможно. Сейчас в российских полях работает примерно 426 тыс. тракторов, 125 тыс. зерноуборочных и более 15 тыс. кормоуборочных комбайнов. На начало 2025 года около 60% тракторов были старше 10 лет, а для зерноуборочных и кормоуборочных комбайнов этот показатель составлял соответственно около 45% и 44%.
Стратегические потребности еще выше: для выполнения полевых работ в оптимальные агротехнологические сроки парк должен составлять около 494 тыс. тракторов и 176,5 тыс. комбайнов. Таким образом, расчетный дефицит составлял порядка 62 тыс. тракторов и 34 тыс. комбайнов.
Получается своеобразная «отложенная потребность»: аграрии сейчас экономят на покупке новой техники, но необходимость обновления никуда не исчезает.
Рекомендуем по теме


 сегодня, 09:17
 13 сентября, 2026, 11:00
 12 сентября, 2026, 11:00
 11 сентября, 2026, 19:30
 11 сентября, 2026, 16:55
 11 сентября, 2026, 16:23
Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство