


Почему рекордный урожай сои обрушил цены, а средний — заставил их расти
Цены на соевый шрот за полтора сезона прошли полный цикл: от снижения к восстановлению. Вместе с генеральным директором информационно-аналитической группы EMEAT и FEEDLOT Оксаной Михеевой разбираемся, что стояло за этой динамикой. 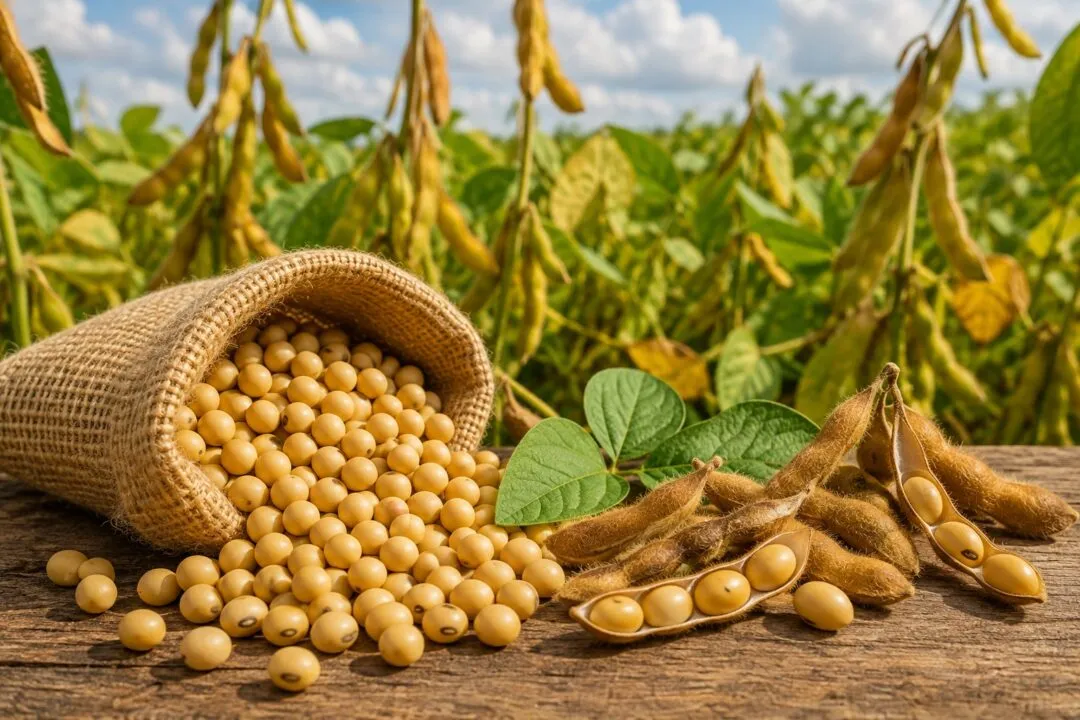
Предыстория: рекордный урожай 2025 года
Чтобы понять динамику цен на шрот, нужно посмотреть на сырье. В 2025 году соевый рынок России обновил рекорды. Россия собрала рекордные 9 млн тонн сои, что на 27% больше, чем годом ранее. Выросли и посевные площади (+9%), и урожайность (+20%).
Для оценки масштаба: в 2020 году Россия собрала 4,3 млн тонн. За пять лет сбор удвоился.
Больше сырья означает более высокую загрузку переработчиков и больший объем шрота на внутреннем рынке. Именно это предопределило ценовую динамику следующих месяцев.
Этап 1. Корректировка цен (лето 2025 – весна 2026)
Весной 2025 года цены держались на высоком уровне: в среднем по федеральным округам 47,3 тыс. рублей/т (март-май).
Снижение началось уже летом на фоне ожиданий большого урожая сои. С началом уборки и активной переработки нового сырья корректировка ускорилась. Минимальные значения пришлись на весну 2026 года. В апреле 2026 года средняя цена по округам опустилась до 37,5 тыс. рублей/т, что на 20% ниже уровня весны 2025 года. Увеличившееся предложение сырья стало одним из факторов давления на цены соевого шрота.
Этап 2. Восстановление (май – ноябрь 2026)
С мая 2026 года цены пошли вверх. В октябре средняя цена по округам составила 40,8 тыс. рублей/т, на 9% выше апрельского минимума. Активнее всего восстанавливались ЦФО (+17%, с 31,8 до 37,3 тыс. рублей/т), СФО (+18%, с 36,8 до 43,2 тыс. рублей/т) и УФО (+18%, с 35,8 до 42,1 тыс. рублей/т)
Урожай 2026 года не вызвал сезонного снижения
Сравним осенние периоды в ЦФО:
2025: 43,8 (начало сентября) → 38,8 (конец октября) = −11%
2026: 37,3 (начало сентября) → 38,2 (конец октября) = +2%
Объяснение в фундаменте. В 2026 году площади под соей сократились до 4,1 млн га (-13%). Прогноз сбора составляет 7,7-8,2 млн т, что на 9-14% ниже рекорда 2025 года. Сырья меньше, и рынок шрота уже учитывает это в ценах.
Итоги и перспективы
«Рынок соевого шрота адаптировался к последствиям рекордного урожая и вступает в новый сезон в более сбалансированном положении. После пикового 2025 года производство сои в 2026-м закономерно снизилось», — отметила Оксана Михеева.
Причин две: аграрии сократили посевы, а урожайность в регионах заметно различалась. При этом даже меньшего объема хватит, чтобы полностью закрыть внутренние потребности страны в соевом сырье и продуктах переработки. Умеренный урожай создает основу для стабильных цен на шрот. Ключевыми факторами остаются темпы переработки и экспортный спрос на сою.
Рекомендуем по теме



 сегодня, 11:03
 сегодня, 10:37
 сегодня, 10:08
 сегодня, 10:04

 сегодня, 09:44
Подписка на рассылку
Подпишитесь на нашу рассылку и будьте в курсе всех новостей
Нажимая на кнопку «Подписаться», Вы соглашаетесь на обработку персональных данных в соответствии с
«Политикой конфиденциальности»
Законодательство